예금자보호 한도 1억원, 은행 예금 얼마까지 안전할까?
은행에 예금이나 적금을 넣어두면서도 예금자보호 한도가 정확히 얼마인지 헷갈릴 때가 있습니다.
특히 2025년 9월부터 예금보호한도가 기존 5천만원에서 1억원으로 올라갔습니다. 현재 예금자보호가 어떻게 적용되는지 알아두면 목돈을 관리할 때도 도움이 됩니다.
1.예금자보호 한도, 1억원으로 올랐습니다
현재 예금보호한도는 금융회사별 1인당 1억원입니다.
여기서 중요한 점은 계좌 하나당 1억원이 아니라는 것입니다. 일반적인 예·적금은 같은 금융회사에 여러 계좌를 가지고 있다면 원금과 소정의 이자를 합산해 1억원까지 보호됩니다.
예를 들어 A은행에 정기예금 7천만원과 적금 4천만원이 있다면 총 1억1천만원을 보유한 것이므로 1억원까지 보호되고 나머지 금액은 보호 대상에서 제외됩니다.
2.은행을 나누면 보호한도도 따로 적용
예금이 1억원을 넘는다면 금융회사를 나누는 방법도 있습니다. 예를 들어 A은행에 8천만원, B은행에 8천만원을 보유하고 있다면 각각 금융회사별 보호한도 안에 들어갑니다. 따라서 목돈을 예금으로 보관할 때는 금리만 비교하기보다 금융회사별 예금 잔액과 예금보호 여부를 함께 확인하는 것이 좋습니다.
| 구분 | 일반 예적금 보호한도 |
| 금융회사1곳 | 1인당 1억원 |
| 같은 금융회사 여러 계좌 | 합산하여 1억원 |
| 다른 금융회사 | 금융회사별 각각 적용 |
3.모든 금융상품이 보호되는 것은 아닙니다
예금자보호라고 해서 금융회사에 맡긴 모든 돈이 보호되는 것은 아닙니다. 일반적인 예·적금처럼 원금 지급이 보장되는 금융상품은 보호 대상이지만, 운용실적에 따라 지급액이 달라지는 펀드 등 금융투자상품은 보호되지 않습니다.
증권사 CMA도 예금보호 대상이 아닙니다.
ISA와 IRP 역시 계좌 자체가 무조건 보호되는 것은 아니며, 계좌 안에서 운용하는 상품이 예금 등 보호상품인지에 따라 보호 여부가 달라집니다.
여러 금융회사에 예금이나 적금을 나눠두고 있다면 현재 금융회사별 잔액을 확인해본 경험을 넣어주세요.
4.목돈을 맡길 때 이것만 확인하세요
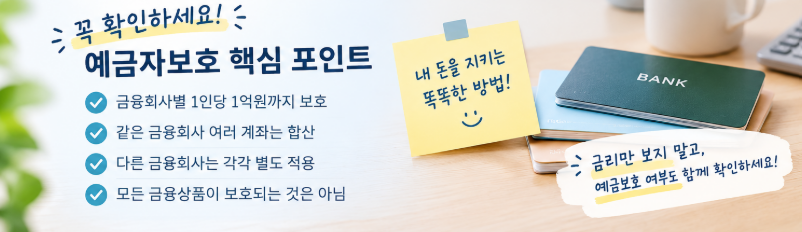
예금이나 적금을 새로 가입한다면 다음 세 가지를 확인해보면 좋습니다.
- 금융회사별 예금 잔액 확인
- 원금과 이자를 합쳐 1억원을 넘는지 확인
- 가입하려는 상품이 예금보호 대상인지 확인
예금보호한도가 1억원으로 올라갔다고 해서 반드시 한 금융회사에 목돈을 몰아둘 필요는 없습니다.
금리뿐 아니라 예금보호 여부와 금융회사별 보유금액을 함께 확인하는 것이 안전한 자금관리의 기본입니다.
출처: 금융위원회, 예금자보호제도 관련 공식 자료
2026.10.01 - [슬기로운 재테크/절약&가계부] - 2026 연말정산 절세, 10월부터 안 챙기면 놓치는 혜택 7가지
2026 연말정산 절세, 10월부터 안 챙기면 놓치는 혜택 7가지
2026 연말정산을 준비하고 있다면 10월부터 한 번쯤 확인해볼 항목이 있습니다.아직 연말까지 시간이 남았다고 생각하기 쉽지만, 신용카드 사용액이나 연금계좌 납입액처럼 지금 확인해두면 연
hisunnyday.com
'슬기로운 재테크 > 금융상품' 카테고리의 다른 글
| 2026년 9월 파킹통장 금리 비교 TOP 4 | 이자 높은 곳과 통장 쪼개기 실전 후기 (0) | 2026.09.06 |
|---|---|
| 파킹통장 vs CMA vs MMF 비교 | 단기 목돈 굴리기 및 비상금 통장 추천 (0) | 2026.08.03 |
| 파킹통장 추천 2026년 8월 | 금리 높은 순 비교 총정리 (토스·카카오·케이뱅크) (0) | 2026.07.29 |
| 2026년 7월 재산세 신용카드 납부 혜택 비교! 어떤 카드로 내야 이득일까? (2) | 2026.07.16 |
| 숨은 보험금 찾기 | 내보험찾아줌 조회부터 청구까지 5분 완벽 가이드 (2026년 7월) (2) | 2026.07.13 |


